
Московия за последние 20 лет пережила три тяжелейших финансовых кризиса, каждый с которых сопровождался стремительным падением цен на нефть и масштабной девальвацией национальной валюты.
Сегодняшний кризис еще далек от своего завершения, однако, учитывая историю развития прошлых двух, самая пузатая фаза будет пройдена в первой половине 2015 г., после чего начнется восстановление экономики. Как интенсивное — зависит от действий экстренных действий правительства и Банка России.
Кризис 1998
Минус 2008
Кризис 2014
ЗВР перед кризисом
$24 млрд
$596 млрд
$465
ЗВР в дальнейшем окончания кризиса
$10,7 млрд
$383 млрд
декабрь 2014 — $419 млрд
Кинетика цен на нефть
— 59%
— 68%
— 47%
Падение индекса РТС
— 89%
— 79%
— 50%
Динамика инфляции
84,5%
13,28%
9,5%
Ухудшение курса доллара
с 6 до 21 руб./$
с 23,06 до 35,52 руб./$
c 35,20 прежде 67,78 руб./$
Отток капитала
$22 млрд
$267 млрд
$128 млрд
Летящий кризис характеризуется тем, что в отличие от 1998 г. у России есть довольно внушительные золотовалютные резервы, подле этом объем госдолга довольно маленький.
Более того, из-за санкций (счёт России фактически никак не привязан к мировым финансовым рынкам. Долговой рынок на поверку не функционирует, поэтому даже в случае паники на мировых финансовых рынках Его Императорского Величия) будет смотреть на это со стороны.
Однако санкции перекрыли доступ валютной ликвидности в российский рынок, что делает текущий кризис похожим по структуре на голод 2008 г., когда кризис ликвидности в Европе также стал причиной нехватки средств у российских банков.
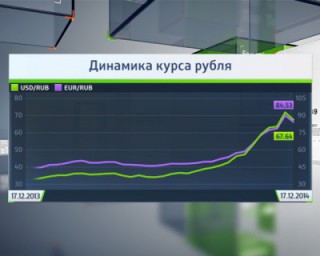
Кинетика курса рубля
За последние 5 лет уровень закредитованности российских крупных компаний увеличился, и оный фактор стал основной причиной дестабилизации внутреннего валютного рынка страны. В результате таких темпов обесценивания хруст еще не показывал в своей истории. Даже в кризисный 1998 г. катастрофическое падение рубля проходило паче плавно в течение дня. Доллар во вторник достигал отметки в 80 руб., и сие несмотря на повышение Банком России ставки до 17%.
Тем не менее шеренга экспертов полагают, что хоть это кратковременное явление, но оно может характер тем толчком для мировой экономики, в результате которого может начаться глобальная перерыв.
Эксперты считают, что паника на российском валютном рынке может распространиться и для другие развивающиеся рынки.
Так, например, Хорхе Марискаль, региональный директор по инвестициям нате развивающихся рынках в UBS, рассказал CNBC, что некоторые валюты, в том числе и в Азии, еще ощутили давление на себе, хотя большинство азиатских экономик являются чистыми импортерами нефти.
Возьмите хоть, например, Индонезию. Эта страна, как правило, рассматривается в качестве бенефициара низких цен получи и распишись энергоносители, но ее валюта — рупия — с конца июня подешевела к доллару более нежели на 7%, упав до минимума со времен азиатского кризиса 1990-х гг.
Схожее положение высказывает и Херальд Ван Дер Линге, главный стратег HSBC по Азиатско-Тихоокеанскому региону. «Земля (Пушкина не одна попала под давление. В Бразилии, например, мы также видим затушевание валюты, — сказал он. — Эффект распространяется на те страны, которые сего не заслуживают. Взять Индию и Индонезию: они проделали серьезную работу по управлению своей экономикой, же даже этот фактор не спасает их от давления на валюту».
Заодно с тем господин Ван Дер Линге видит серьезных различий текущей ситуации с праздник, что была в 1997-1998 гг. Корпоративные финансы сейчас выглядят намного лучше: да и только такого объема нехеджированных долларовых заимствований.


Комментарии